Biểu thuế xuất nhập khẩu ưu đãi của Việt Nam để thực hiện EVFTA
Chính phủ vừa ban hành Nghị định số 111/2020/NĐ-CP về Biểu thuế xuất khẩu ưu đãi, Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định Thương mại tự do giữa Cộng hòa xã hội chủ nghĩa Việt Nam và Liên minh châu Âu (Hiệp định EVFTA) giai đoạn 2020 - 2022.


Biểu thuế xuất khẩu ưu đãi quy định tại Phụ lục I ban hành kèm theo Nghị định này gồm mã hàng, mô tả hàng hóa, thuế suất thuế xuất khẩu ưu đãi theo các giai đoạn khi xuất khẩu sang lãnh thổ theo quy định tại Hiệp định EVFTA, bao gồm: Lãnh thổ thành viên Liên minh châu Âu; Vương quốc Liên hiệp Anh và Bắc Ai-len đối với từng mã hàng.
Nghị định nêu rõ điều kiện áp dụng thuế suất thuế xuất khẩu ưu đãi theo Hiệp định EVFTA. Theo đó, hàng hóa xuất khẩu từ Việt Nam được áp dụng thuế suất thuế xuất khẩu ưu đãi theo quy định phải đáp ứng đủ các điều kiện sau:
a) Được nhập khẩu vào các lãnh thổ theo quy định tại Hiệp định EVFTA, bao gồm: Lãnh thổ thành viên Liên minh châu Âu, Vương quốc Liên hiệp Anh và Bắc Ai-len.
b) Có chứng từ vận tải (bản sao) thể hiện đích đến là các lãnh thổ theo quy định tại (a) nêu trên.
c) Có tờ khai hải quan nhập khẩu của lô hàng xuất khẩu có xuất xứ Việt Nam nhập khẩu vào các lãnh thổ quy định tại (a) nêu trên (bản sao và bản dịch tiếng Anh hoặc tiếng Việt trong trường hợp ngôn ngữ sử dụng trên tờ khai không phải là tiếng Anh).
Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định EVFTA
Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định EVFTA quy định tại Phụ lục II ban hành kèm theo Nghị định này gồm mã hàng, mô tả hàng hóa, mức thuế suất thuế nhập khẩu ưu đãi đặc biệt theo các giai đoạn được nhập khẩu từ lãnh thổ thành viên Liên minh châu Âu; Vương quốc Liên hiệp Anh và Bắc Ai-len; Công quốc An-đô-ra; Cộng hòa San Ma-ri-nô và Cộng hòa xã hội chủ nghĩa Việt Nam (Hàng hóa nhập khẩu từ khu phi thuế quan vào thị trường trong nước) đối với từng mã hàng.
Hàng hóa nhập khẩu được áp dụng mức thuế suất thuế nhập khẩu ưu đãi đặc biệt theo Hiệp định EVFTA phải đáp ứng đủ các điều kiện sau:
1- Thuộc Biểu thuế nhập khẩu ưu đãi đặc biệt quy định tại Phụ lục II ban hành kèm theo Nghị định này.
2- Được nhập khẩu vào Việt Nam từ: Lãnh thổ thành viên Liên minh châu Âu quy định tại Phụ lục III ban hành kèm theo Nghị định này; Vương quốc Liên hiệp Anh và Bắc Ai-len; Công quốc An-đô-ra; Cộng hòa San Ma-ri-nô; và Cộng hòa xã hội chủ nghĩa Việt Nam (Hàng hóa nhập khẩu từ khu phi thuế quan vào thị trường trong nước).
3- Đáp ứng các quy định về xuất xứ hàng hóa và có chứng từ chứng nhận xuất xứ hàng hoá theo quy định của Hiệp định EVFTA.
Phúc Lâm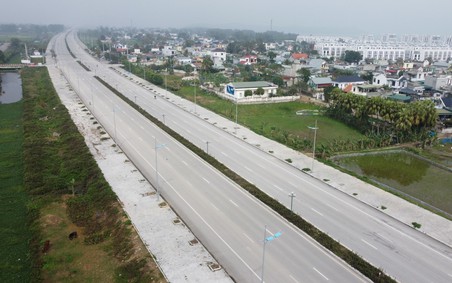 Thanh Hóa: Đầu tư 8.073 tỷ đồng hoàn thiện trục kết nối Quốc lộ 45
Với tổng mức đầu tư tối đa 8.073 tỷ đồng, tuyến Quốc lộ 45 đoạn từ khu vực giáp tỉnh Ninh Bình đến trung tâm tỉnh Thanh Hóa, kết hợp nhánh nối Vành đai phía Tây, được kỳ vọng hình thành trục giao thông liên hoàn, tăng cường kết nối liên vùng, mở rộng không gian phát triển và tạo động lực thu hút đầu tư dọc tuyến.