Bộ Tài chính dự kiến trình Nghị định giảm 30% thuế trong tháng 10
Bộ Tài chính đang xây dựng Nghị định hướng dẫn thực hiện chính sách giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp trong năm 2026 và 2027, dự kiến trình Chính phủ ban hành trong tháng 10.
Bộ Tài chính cho biết đang xây dựng Nghị định quy định chi tiết Nghị quyết số 43/2026/QH16 của Quốc hội về giảm thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp. Dự thảo dự kiến được trình Chính phủ ban hành trong tháng 10/2026.
Nghị quyết số 43/2026/QH16 có hiệu lực từ ngày 24/8/2026 và áp dụng cho các kỳ tính thuế năm 2026, 2027.
Một trong những nội dung đáng chú ý là giảm 30% số thuế thu nhập cá nhân phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập từ kinh doanh của cá nhân cư trú có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.
Song song đó là giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng. Quy định này không áp dụng đối với các doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết có hiệu lực, mà tổng doanh thu hằng năm của năm 2026, năm 2027 của các doanh nghiệp sau chia tách trên 10 tỷ đồng.
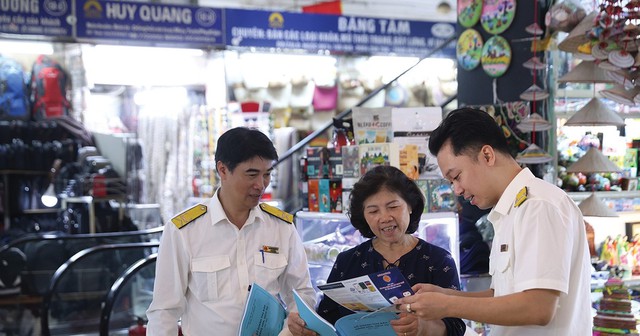
Chính sách giảm thuế nhằm tháo gỡ khó khăn, ổn định sản xuất, kinh doanh cho hộ, cá nhân kinh doanh và doanh nghiệp. Ảnh: Báo Chính phủ.
Trường hợp doanh nghiệp đang được hưởng ưu đãi thuế theo quy định của Luật Thuế thu nhập doanh nghiệp hoặc các luật, nghị quyết khác của Quốc hội, số thuế được giảm theo Nghị quyết 43 được tính trên số thuế phải nộp sau khi đã trừ phần ưu đãi.
Theo Bộ Tài chính, chính sách giảm 30% thuế thu nhập nằm trong nhóm giải pháp hỗ trợ người dân và cộng đồng doanh nghiệp được triển khai thời gian qua.
Trước đó, nhiều chính sách đã được thực hiện như giảm thuế giá trị gia tăng đối với hầu hết hàng hóa, dịch vụ; giảm thuế bảo vệ môi trường đối với xăng, dầu, mỡ nhờn; thực hiện các giải pháp về thuế đối với xăng dầu, nhiên liệu bay; miễn thuế sử dụng đất phi nông nghiệp và miễn, giảm hơn 40 loại phí, lệ phí.
Đáng chú ý, việc giảm thuế giá trị gia tăng từ 10% xuống 8% đối với nhiều nhóm hàng hóa, dịch vụ được Bộ Tài chính đánh giá đã góp phần kích cầu tiêu dùng, tăng sức mua và giảm chi phí sản xuất, kinh doanh. Tuy nhiên, chính sách này hiện chỉ áp dụng đến hết năm 2026.
Trong khi đó, chính sách giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp được áp dụng trong cả năm 2026 và 2027, hướng trực tiếp tới hộ, cá nhân kinh doanh và các doanh nghiệp có quy mô doanh thu không quá 10 tỷ đồng mỗi năm.
Theo Bộ Tài chính, việc giảm nghĩa vụ thuế sẽ tạo thêm nguồn lực để các hộ kinh doanh và doanh nghiệp duy trì, tái đầu tư, mở rộng hoạt động sản xuất, kinh doanh; đồng thời góp phần gia tăng thu nhập và sức mua của người dân.
Việc thực hiện chính sách giảm thuế dự kiến làm giảm thu ngân sách khoảng 3.191 tỷ đồng trong năm 2026 và khoảng 3.510 tỷ đồng trong năm 2027. Tổng số giảm thu trong hai năm ước khoảng 6.701 tỷ đồng.
Riêng năm 2026, số giảm thu từ thuế thu nhập cá nhân đối với hộ, cá nhân kinh doanh ước khoảng 929 tỷ đồng; số giảm thu từ thuế thu nhập doanh nghiệp khoảng 2.262 tỷ đồng.
Bộ Tài chính cho rằng việc giảm thuế trước mắt có thể làm giảm thu ngân sách nhà nước, song khi doanh nghiệp và cá nhân kinh doanh có thêm nguồn lực để phát triển, mở rộng hoạt động, ngân sách có thể thu được thêm từ các khoản thuế liên quan đến tiêu dùng và thu nhập.
Nghị định hướng dẫn được xây dựng nhằm cụ thể hóa các quy định của Nghị quyết 43/2026/QH16, tạo cơ sở để chính sách giảm thuế được triển khai trong các kỳ tính thuế năm 2026 và 2027.
Huyền My (t/h) Hà Nội phát động hưởng ứng Ngày Văn hóa Việt Nam năm 2026
Ngày 3/10, Hà Nội sẽ tổ chức Lễ phát động hưởng ứng “Ngày Văn hóa Việt Nam” năm 2026 tại Làng Văn hóa - Du lịch các dân tộc Việt Nam, mở đầu chuỗi hoạt động văn hóa trong hai ngày 3 và 4/10. Sự kiện hướng tới kết nối, lan tỏa giá trị văn hóa 54 dân tộc, phát huy vai trò của cộng đồng trong gìn giữ và trao truyền di sản.