Đề xuất giảm ngay 30% thuế cho doanh nghiệp, hộ kinh doanh doanh thu dưới 10 tỷ đồng
Bộ Tài chính đề xuất doanh nghiệp, hộ và cá nhân kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế thu nhập ngay trong kỳ kê khai, thay vì chờ quyết toán cuối năm. Chính sách dự kiến áp dụng trong hai năm 2026-2027, nhằm hỗ trợ khu vực kinh doanh nhỏ và vừa giảm bớt áp lực tài chính.
Bộ Tài chính đang lấy ý kiến dự thảo nghị định quy định chi tiết Nghị quyết 43/2026 của Quốc hội về giảm 30% thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp trong năm 2026 và 2027. Theo dự thảo, hộ, cá nhân kinh doanh dự kiến có doanh thu trong năm 2026 hoặc 2027 không quá 10 tỉ đồng được giảm 30% số thuế thu nhập cá nhân phải nộp.
Điểm đáng chú ý là khoản giảm thuế được thực hiện ngay trong kỳ kê khai, thay vì phải chờ đến cuối năm mới xác định số thuế được giảm.
Theo dự thảo, hộ và cá nhân kinh doanh có doanh thu hằng năm không quá 10 tỷ đồng được giảm 30% thuế thu nhập cá nhân phải nộp. Mức giảm được tính trên toàn bộ thu nhập từ hoạt động sản xuất, kinh doanh, không phân biệt phương pháp tính thuế.
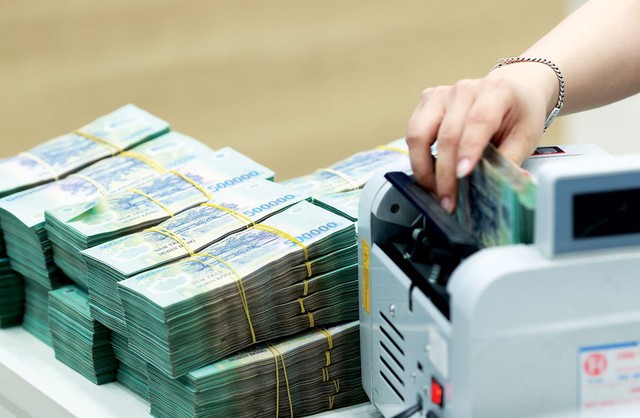
Ảnh minh họa: Internet
Người nộp thuế có thể căn cứ vào doanh thu dự kiến trong năm 2026 hoặc 2027 để xác định khoản thuế được giảm và kê khai ngay theo kỳ quý, kỳ năm hoặc khi quyết toán thuế.
Như vậy, thay vì chờ đến cuối năm để xác định có thuộc diện hưởng ưu đãi hay không, hộ kinh doanh có thể chủ động giảm số thuế phải nộp ngay trong các kỳ kê khai.
Quy định này cũng áp dụng đối với trường hợp tổ chức, cá nhân thực hiện khấu trừ, khai thay và nộp thuế thay cho hộ, cá nhân kinh doanh. Theo đó, số thuế thu nhập cá nhân phải khấu trừ hoặc nộp thay cũng được giảm tương ứng 30%.
Điều này đặc biệt đáng chú ý đối với hoạt động kinh doanh trên các sàn thương mại điện tử và nền tảng số. Với những trường hợp sàn hoặc tổ chức có trách nhiệm khấu trừ, kê khai và nộp thuế thay cho người bán, phần thuế thu nhập cá nhân tương ứng cũng được áp dụng mức giảm ngay trong kỳ kê khai.
Đến cuối năm, hộ và cá nhân kinh doanh tự đối chiếu lại tổng doanh thu thực tế. Nếu không vượt 10 tỷ đồng, họ được giữ nguyên số thuế đã giảm. Trường hợp doanh thu vượt ngưỡng ưu đãi, người nộp thuế có thể phải khai điều chỉnh và nộp bù khoản chênh lệch, nhưng không bị phạt tiền chậm nộp. Phần nộp thừa (nếu có) dự kiến được bù trừ vào kỳ sau hoặc hoàn trả.
Với thuế thu nhập doanh nghiệp, Bộ Tài chính đề xuất giảm 30% số thuế phải nộp trong năm 2026 và 2027 đối với doanh nghiệp, hợp tác xã, đơn vị sự nghiệp và các tổ chức có hoạt động sản xuất, kinh doanh với doanh thu năm không quá 10 tỷ đồng.
Khoản giảm được tính trên toàn bộ thu nhập trong năm. Trường hợp doanh nghiệp đang được hưởng các ưu đãi thuế khác, mức giảm 30% sẽ được tính trên số thuế thu nhập doanh nghiệp còn phải nộp sau khi đã trừ các khoản ưu đãi theo quy định.
Điểm mới là doanh nghiệp có thể tự xác định số thuế được giảm khi tạm nộp thuế thu nhập doanh nghiệp hằng quý. Cách làm này giúp doanh nghiệp được hưởng lợi từ chính sách sớm hơn, thay vì phải chờ đến khi hoàn tất quyết toán thuế cuối năm.
Ngưỡng doanh thu 10 tỷ đồng để xét ưu đãi là tổng nguồn thu trong năm (gồm bán hàng, dịch vụ...), chưa trừ các khoản giảm trừ. Trường hợp doanh nghiệp có chi nhánh, địa điểm kinh doanh phụ thuộc, mức doanh thu này được tính trên báo cáo tài chính hợp nhất.
Nếu doanh thu thực tế trong năm vượt 10 tỷ đồng, doanh nghiệp phải nộp đủ phần thuế còn thiếu. Việc tính tiền chậm nộp được thực hiện theo quy định về quản lý thuế.
Theo ước tính trước đó của Bộ Tài chính, chính sách giảm thuế có thể làm giảm thu ngân sách khoảng 6.700 tỷ đồng trong hai năm 2026-2027. Đổi lại, phạm vi thụ hưởng chính sách được đánh giá khá rộng khi khoảng 99,86% hộ, cá nhân kinh doanh và 81,1% doanh nghiệp có thể thuộc diện được hưởng ưu đãi với ngưỡng doanh thu 10 tỷ đồng.
Đề xuất giảm thuế ngay trong kỳ kê khai, thay vì chờ đến cuối năm, nếu được thông qua sẽ giúp các doanh nghiệp và hộ kinh doanh sớm có thêm nguồn lực cho hoạt động sản xuất, kinh doanh.
Huyền My (t/h) Từ cải cách thể chế đến khát vọng doanh nghiệp Việt vươn lên
Cải cách thể chế tạo ra không gian phát triển, nhưng chính doanh nghiệp phải biến không gian ấy thành công nghệ, năng suất, chất lượng và sức cạnh tranh. PCI 2.0 cùng BPI đang mở ra cách tiếp cận mới, trong đó thành công của cải cách không chỉ được đo bằng thủ tục được cắt giảm mà còn bằng việc doanh nghiệp Việt Nam có thể lớn mạnh đến đâu.