Đề xuất kéo dài ưu đãi thuế 0% đối với ô tô đến hết năm 2032
Bộ Tài chính đề xuất gia hạn chương trình ưu đãi thuế suất nhập khẩu 0% đối với sản xuất, lắp ráp ô tô thêm 5 năm, đồng thời mở rộng chính sách đối với linh kiện phục vụ sản xuất xe xuất khẩu. Đề xuất hướng tới giảm áp lực tài chính, tạo dư địa đầu tư và nâng cao sức cạnh tranh cho ngành công nghiệp ô tô trong nước.
Bộ Tài chính đã hoàn thiện dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 26/2023/NĐ-CP về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi để chuyển Bộ Tư pháp thẩm định. Một trong những nội dung đáng chú ý là kéo dài Chương trình ưu đãi thuế đối với sản xuất, lắp ráp ô tô từ thời hạn hiện hành đến hết năm 2032, thay vì kết thúc vào năm 2027.
Đề xuất được đưa ra trên cơ sở đánh giá kết quả triển khai chương trình từ năm 2018 đến nay. Theo Bộ Công Thương, cả nước hiện có hơn 40 doanh nghiệp sản xuất, lắp ráp ô tô, trong đó 16 doanh nghiệp quy mô lớn, đủ năng lực tham gia chương trình. Sản lượng ô tô sản xuất, lắp ráp trong nước năm 2025 đạt hơn 480.000 xe, tăng 30,4% so với năm trước. Trong nửa đầu năm 2026, sản lượng xuất xưởng ước đạt 284.600 xe, tăng 26,9% so với cùng kỳ.
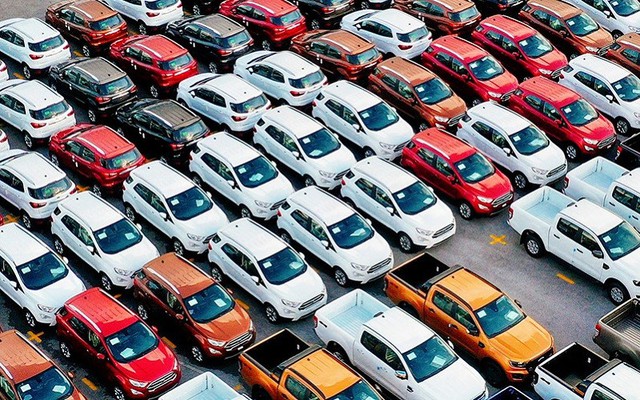
Ảnh minh họa: Internet
Những kết quả này cho thấy năng lực sản xuất trong nước đang được mở rộng, nhiều doanh nghiệp từng bước nâng quy mô và đưa một số dòng xe ra thị trường nước ngoài. Tuy nhiên, ngành công nghiệp ô tô vẫn đối mặt với những điểm nghẽn như tỷ lệ nội địa hóa ở dòng xe dưới 9 chỗ còn thấp, hệ sinh thái sản xuất linh kiện, phụ tùng chưa phát triển tương xứng và các cơ chế ưu đãi chuyên biệt để thúc đẩy xuất khẩu còn hạn chế.
Trong bối cảnh thị trường ô tô toàn cầu chuyển dịch mạnh sang phương tiện xanh, yêu cầu về kỹ thuật, môi trường và khả năng cạnh tranh tại các thị trường nhập khẩu ngày càng cao. Doanh nghiệp trong nước vì thế cần chính sách đủ ổn định để xây dựng kế hoạch đầu tư dài hạn, đồng thời có điều kiện cải thiện công nghệ, chất lượng sản phẩm và năng lực tham gia chuỗi cung ứng quốc tế.
Trước tình hình đó, Bộ Tài chính cho rằng cần tiếp tục hoàn thiện các chính sách hỗ trợ, trong đó có giải pháp giảm thời gian vốn bị tồn đọng, trên cơ sở cam kết xuất khẩu sản phẩm đầu ra của doanh nghiệp.
Trên cơ sở đó, Dự thảo đề xuất kéo dài thời gian thực hiện chương trình thêm 5 năm, đến hết năm 2032. Đối với trường hợp doanh nghiệp nộp thuế nhập khẩu theo mức thuế suất thông thường do chưa áp dụng mức thuế suất 0% tại thời điểm đăng ký tờ khai hải quan, cơ quan hải quan sẽ thực hiện hoàn số thuế nhập khẩu đã nộp theo quy định. Bộ Tài chính ước tính số thuế nhập khẩu dự kiến phải hoàn bình quân khoảng 8.000 tỷ đồng mỗi năm.
Bên cạnh việc gia hạn thời gian thực hiện, dự thảo nghị định còn bổ sung nhiều quy định mới nhằm tháo gỡ vướng mắc về dòng tiền cho doanh nghiệp.
Cụ thể, chính sách ưu đãi thuế suất 0% được mở rộng ngay tại thời điểm nhập khẩu đối với linh kiện sử dụng để sản xuất, lắp ráp xe ô tô xuất khẩu trong vòng 1 năm kể từ ngày mở tờ khai nhập khẩu và các điều kiện khác theo quy định. Cơ quan hải quan thực hiện kiểm tra, giám sát, xử lý vi phạm trong trường hợp không đáp ứng điều kiện sau thông quan.
Quy định này giúp doanh nghiệp giảm bớt gánh nặng tài chính, tối ưu hóa chi phí đầu vào và nâng cao năng lực cạnh tranh khi đưa sản phẩm ra thị trường quốc tế.
Đề xuất mở rộng phạm vi áp dụng Chương trình ưu đãi thuế đối với linh kiện nhập khẩu để sản xuất, lắp ráp xe xuất khẩu, Bộ Ngoại giao đề nghị đánh giá thêm ảnh hưởng tới các doanh nghiệp sản xuất linh kiện ô tô trong nước.
Bộ cho rằng có thể cân nhắc áp dụng thí điểm chính sách áp dụng thuế suất thuế nhập khẩu ưu đãi 0% đối với linh kiện nhập khẩu để sản xuất xe ô tô xuất khẩu trong một thời hạn nhất định (tương tự phương án đang được đề xuất đối với xe máy điện xuất khẩu).
Bộ Công Thương cơ bản thống nhất về chủ trương. Tuy nhiên, Bộ đề nghị tiếp tục hoàn thiện khoản 10 Điều 8 theo hướng làm rõ khoảng trống chính sách (nếu có) so với cơ chế miễn thuế nguyên liệu nhập khẩu để gia công, sản xuất hàng xuất khẩu tại Luật Thuế xuất khẩu, thuế nhập khẩu; không áp dụng đồng thời hai chế độ cho cùng một linh kiện.
Số linh kiện được hưởng 0% phải giới hạn theo định mức thực tế và số lượng xe trong hợp đồng, đơn đặt hàng xuất khẩu; hạch toán riêng theo tờ khai, mã linh kiện, số VIN, xe xuất khẩu và lượng hao hụt bình thường. Chấp nhận hợp đồng khung kèm đơn đặt hàng có tính ràng buộc, thay vì chỉ chấp nhận một loại "hợp đồng xuất khẩu".
Đồng thời, xe chỉ sản xuất để xuất khẩu phải đáp ứng tiêu chuẩn kỹ thuật, môi trường của thị trường nhập khẩu hoặc tiêu chuẩn tương đương, không nhất thiết áp dụng tiêu chuẩn khí thải mức 5 của Việt Nam.
Các đề xuất hiện vẫn nằm trong dự thảo đang được hoàn thiện. Hiệu quả của chương trình không chỉ phụ thuộc vào thời gian ưu đãi mà còn ở cách thiết kế điều kiện áp dụng, khả năng kiểm soát và mức độ kết nối với mục tiêu phát triển công nghiệp hỗ trợ. Nếu được hoàn thiện đồng bộ, chính sách có thể tạo thêm động lực để ngành ô tô trong nước mở rộng sản xuất, tăng năng lực cạnh tranh và từng bước nâng cao vị thế trong chuỗi cung ứng khu vực và quốc tế.
Huyền My (t/h) TP Cần Thơ: Nhiều hoạt động hấp dẫn những tháng cuối năm 2026
Chiều 8/10, UBND TP. Cần Thơ tổ chức họp Báo định kỳ quý III năm 2026, trong đó có nội dung về một số hoạt động lễ hội diễn ra trên địa bàn TP Cần Thơ những tháng cuối năm 2026