Lợi nhuận các CTCK quý III/2026 giảm kỷ lục 42%
Quý III/2026 chứng kiến bức tranh kinh doanh kém sắc của nhóm công ty chứng khoán khi lợi nhuận toàn ngành giảm sâu kỷ lục 42%.
Lợi nhuận toàn ngành giảm mạnh
Theo tổng hợp báo cáo tài chính của 81 công ty chứng khoán, tổng lợi nhuận trước thuế quý III/2026 đạt khoảng 11.000 tỷ đồng, giảm 42% so với mức gần 19.000 tỷ đồng cùng kỳ và thấp hơn gần 28% so với quý trước. Trong số này, 58 công ty có lãi, còn 23 đơn vị báo lỗ.
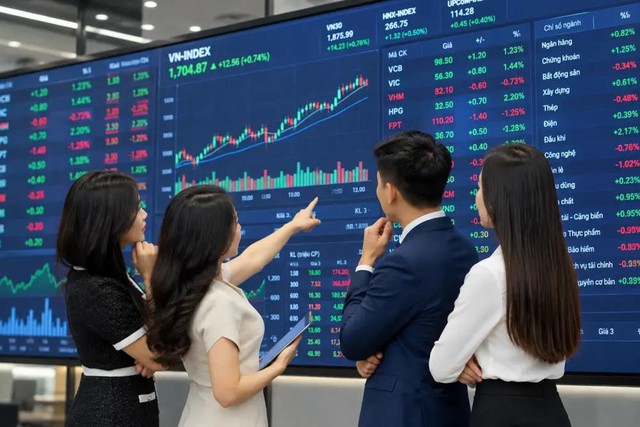
Ảnh minh họa
Kết quả kinh doanh đi xuống trong bối cảnh thị trường kém thuận lợi hơn. VN-Index giảm 4,9% trong quý III, đóng cửa tại 1.768,62 điểm. Giá trị giao dịch bình quân trên ba sàn đạt 18.625 tỷ đồng mỗi phiên, giảm 57,6% so với cùng kỳ và 22,7% so với quý II.
Dòng tiền của nhà đầu tư cũng thu hẹp. Cuối tháng 9, số dư tiền gửi tại các công ty chứng khoán còn khoảng 72.000 tỷ đồng, thấp hơn 12% so với quý trước và giảm khoảng 45% so với mức kỷ lục 131.000 tỷ đồng một năm trước.
Dù lợi nhuận toàn ngành giảm mạnh, phần lớn vẫn tập trung ở nhóm dẫn đầu.
TCBS đứng đầu với 2.152 tỷ đồng lợi nhuận trước thuế, tiếp đến là SSI với 1.295 tỷ và VPS đạt 1.119 tỷ đồng. Ba công ty mang về tổng cộng 4.566 tỷ đồng, tương đương 41% lợi nhuận toàn ngành.
Tính thêm VPBankS với 843 tỷ đồng và Chứng khoán HD (HDS) với 769 tỷ đồng, 5 công ty dẫn đầu chiếm khoảng 56% tổng lợi nhuận của 81 doanh nghiệp. Tuy nhiên, ngay trong nhóm quy mô lớn, nhiều công ty vẫn ghi nhận lợi nhuận giảm hàng chục phần trăm so với cùng kỳ.
Trong khi môi giới và tự doanh chịu sức ép, cho vay ký quỹ tiếp tục tăng trưởng. Dư nợ cho vay toàn ngành cuối tháng 9 đạt khoảng 457.500 tỷ đồng, cao nhất từ trước đến nay. Có 18 công ty sở hữu dư nợ trên 10.000 tỷ đồng, trong khi 10 đơn vị lớn nhất nắm khoảng 60% thị trường.
Lãi từ cho vay và các khoản phải thu trong quý ước đạt 12.300 tỷ đồng, tăng 34% so với cùng kỳ, đánh dấu quý tăng thứ 11 liên tiếp.
Tại TCBS, cho vay ký quỹ và ứng trước tiền bán mang về 1.548 tỷ đồng, tăng 55% và chiếm khoảng 44% tổng thu nhập thuần. Tại VPS, mảng này đóng góp khoảng 46% doanh thu hoạt động.
Margin là "điểm tựa", cơ cấu nguồn thu dịch chuyển
Diễn biến trên cho thấy margin ngày càng trở thành nguồn thu quan trọng khi nhiều công ty giảm mạnh hoặc miễn phí giao dịch để thu hút khách hàng.
Trái ngược với margin, môi giới chịu tác động trực tiếp từ thanh khoản suy giảm và cuộc đua phí kéo dài. BSI là ví dụ khi doanh thu môi giới quý III đạt 59,4 tỷ đồng nhưng chi phí đã lên 58,3 tỷ đồng, khiến phần chênh lệch chỉ còn 1,2 tỷ đồng, so với khoảng 39 tỷ cùng kỳ.
Trong bối cảnh đó, môi giới tại một số công ty dần đóng vai trò thu hút và duy trì khách hàng để bán chéo các dịch vụ khác, thay vì là nguồn lợi nhuận lớn độc lập.
Tự doanh lại trở thành biến số tạo ra sự phân hóa mạnh về kết quả kinh doanh. VPBankS ghi nhận 1.779 tỷ đồng lãi từ tài sản FVTPL nhưng đồng thời phát sinh 1.638 tỷ đồng lỗ. Sau bù trừ và chi phí, lãi thuần còn 135 tỷ đồng, góp phần khiến lợi nhuận trước thuế giảm 64%.
VNDirect cũng ghi nhận lãi thuần FVTPL giảm gần một nửa xuống hơn 430 tỷ đồng, trong khi lợi nhuận VIX lao dốc khi danh mục cổ phiếu đảo chiều. Ngược lại, ABS hưởng lợi từ tự doanh, đưa lợi nhuận trước thuế quý III tăng hơn 6 lần lên 376,5 tỷ đồng.
Một nguồn thu khác bắt đầu nổi lên tại một số công ty là ngân hàng đầu tư. Điển hình, mảng này đóng góp 36,5% doanh thu 9 tháng của HDS; riêng bảo lãnh và đại lý phát hành đạt 982 tỷ đồng, gấp 9,8 lần cùng kỳ.
Như vậy, bức tranh quý III cho thấy sự dịch chuyển khá rõ trong cơ cấu lợi nhuận ngành chứng khoán: Môi giới ngày càng khó tạo biên lợi nhuận, tự doanh phụ thuộc lớn vào diễn biến thị trường, trong khi margin trở thành trụ đỡ ổn định hơn. Tuy nhiên, ngay cả khi dư nợ cho vay lập kỷ lục, nguồn thu này vẫn chưa đủ bù đắp sự suy yếu của các mảng còn lại, khiến lợi nhuận toàn ngành giảm 42%.
Bước vào quý cuối năm, triển vọng của ngành phụ thuộc lớn vào lãi suất và dòng tiền. SGI Capital dự báo thị trường có thể chịu thêm áp lực, khi nhu cầu thanh khoản cuối năm tăng và nhiều khoản vay, khoản đầu tư đến hạn tất toán. Quỹ này xếp chứng khoán vào nhóm ngành nhạy cảm với lãi suất, có thể đã đi qua đỉnh tăng trưởng lợi nhuận.
Theo SGI Capital, rủi ro lớn nhất là dư nợ margin ở mức rất cao trong khi thanh khoản yếu. Nếu lãi suất huy động tiếp tục tăng, một bộ phận nhà đầu tư có thể rút vốn, làm tăng nguy cơ bán giải chấp.
Còn VPBankS Research dự báo lợi nhuận sau thuế cả năm 2026 của nhóm công ty chứng khoán được theo dõi vẫn tăng gần 15%. Với lợi nhuận 9 tháng đã cao hơn cùng kỳ, nhiều công ty đầu ngành có lợi thế để về đích. Dù vậy, áp lực vẫn không nhỏ. MBS mới hoàn thành 61% kế hoạch lãi trước thuế 1.850 tỷ đồng, nên quý IV cần lãi khoảng 710 tỷ, gần gấp đôi quý III.
Minh An (t/h) TP.HCM định hình tầm nhìn 100 năm, hướng đến đô thị toàn cầu
Quy hoạch tổng thể TP.HCM thời kỳ 2025-2050, tầm nhìn 100 năm đặt mục tiêu xây dựng Thành phố trở thành đô thị toàn cầu, thông minh, hiện đại, phát triển toàn diện, sánh ngang các đô thị hàng đầu thế giới. Để hiện thực hóa tầm nhìn này, thành phố định hướng tổ chức lại không gian phát triển theo mô hình đa cực, đa trung tâm, lấy con người làm trung tâm và khoa học công nghệ, đổi mới sáng tạo làm động lực.