Lượng căn hộ bán được trong quý III/2026 giảm 48%
Nguồn cung mới và lượng giao dịch đều sụt giảm, phản ánh những thách thức về khả năng chi trả trên thị trường căn hộ Hà Nội.
Theo báo cáo thị trường bất động sản quý III/2026 từ Savills, nguồn cung căn hộ mới trong quý đạt 3.100 căn, giảm 42% so với quý trước và giảm 51% so với cùng kỳ năm ngoái.
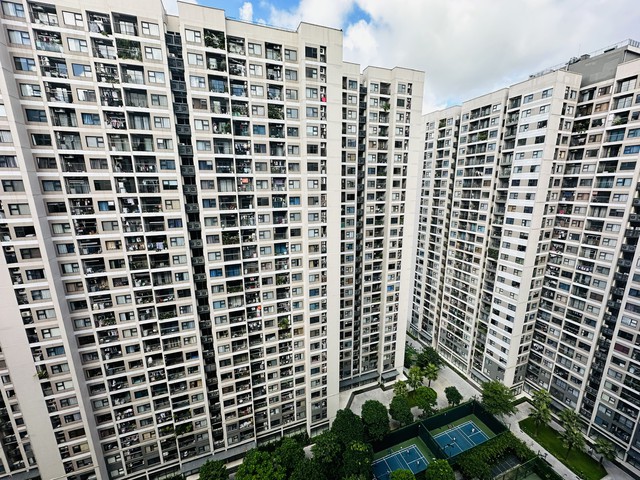
Tính chung 9 tháng năm 2026, lượng căn hộ được đưa ra thị trường đạt 14.100 căn, giảm 31% so với cùng kỳ.
Tổng nguồn cung sơ cấp của toàn thị trường vào khoảng 9.700 căn, giảm so với quý trước do nguồn cung mới giảm và sức hấp thụ của thị trường ở mức thấp.Nguồn cung sơ cấp chủ yếu tập trung vào phân khúc hạng B; còn nguồn cung hạng C có cải thiện nhưng vẫn chiếm tỷ trọng thấp, khoảng 4% tổng nguồn cung sơ cấp.
Savills Hà Nội, đánh giá nguồn cung căn hộ hạng A tăng liên tục từ quý II/2025 và đạt đỉnh vào quý II/2026, khi chiếm 42% tổng nguồn cung mới. Tuy nhiên, tỷ trọng này đã giảm trong quý III/2026.
Báo cáo từ Savills cũng cho biết lượng căn bán được trong quý III đạt khoảng 3.800 căn, giảm 26% theo quý và giảm 48% theo năm. Trong đó, căn hộ hạng B chiếm 73% tổng số lượng giao dịch. iá chào bán sơ cấp giảm nhẹ theo quý và tăng theo năm.
Tỷ lệ hấp thụ toàn thị trường chỉ đạt 39%, tỷ lệ hấp thụ nguồn cung mới đạt 59%. Tính chung 9 tháng năm 2026, thị trường hấp thụ được khoảng 13.600 căn, giảm nhẹ so với cùng kỳ năm 2025, nhu cầu vẫn tập trung ở phân khúc căn hộ hạng B.
Về giá bán, giá chào bán sơ cấp bình quân tiếp tục giảm theo quý, đánh dấu quý giảm thứ ba liên tiếp. Trên thị trường thứ cấp, giá bình quân cũng đi xuống so với quý trước nhưng vẫn tăng so với cùng kỳ năm ngoái.
Khoảng cách giữa giá sơ cấp và thứ cấp lớn nhất ở phân khúc hạng A, lên tới 28%, tiếp đến là hạng B với 17%. Diễn biến này cho thấy mặt bằng giá giữa các dự án mở bán mới và sản phẩm đã qua sử dụng vẫn có sự chênh lệch đáng kể.
Đáng chú ý, nguồn cung nhà ở vừa túi tiền với giá từ 2- 4 tỷ đồng không còn xuất hiện khiến cơ hội tiếp cận nhà ở phù hợp với khả năng tài chính của nhiều người dân vẫn là bài toán khó.
Ở phân khúc biệt thự và nhà liền kề, tổng nguồn cung thị trường tăng 5% so với cùng kỳ năm trước. Động lực mở rộng nguồn cung đến từ các dự án đón đầu hạ tầng dọc tuyến Metro số 5, khu vực lân cận Khu công nghệ cao Hòa Lạc và khu vực quy hoạch sân vận động VinFast - Trống Đồng.
Tuy nhiên, nguồn cung tăng chưa đồng nghĩa với thanh khoản cải thiện. Người mua vẫn thận trọng trước những định hướng quy hoạch của Thủ đô và mặt bằng lãi suất cho vay còn cao. Trong khi giá sơ cấp duy trì ở mức cao, giá thứ cấp biệt thự và nhà liền kề tiếp tục tăng theo năm.
Theo chuyên gia của Savills Hà Nội, dù khả năng chi trả vẫn là thách thức, nhu cầu nhà ở thực tiếp tục được duy trì nhờ tốc độ đô thị hóa, thu nhập tăng và hạ tầng ngày càng cải thiện.
Dự kiến trong quý IV/2026, thị trường Hà Nội sẽ đón khoảng 7.000 căn hộ mở bán từ 11 dự án mới. Nguồn cung bổ sung được kỳ vọng góp phần giảm áp lực thiếu hụt sản phẩm, song khả năng cải thiện thanh khoản vẫn phụ thuộc vào mức giá phù hợp với sức mua và khả năng tiếp cận vốn của người dân.
Minh An (t/h) Vietnam Marketing Awards 2026 chính thức mở cổng tiếp nhận hồ sơ và đề cử
Ngày 15/10/2026, Vietnam Marketing Awards (VMA Awards) 2026 chính thức mở cổng tiếp nhận hồ sơ tham gia và đề cử, khởi động hành trình tìm kiếm, tôn vinh những doanh nghiệp, tổ chức, thương hiệu, nhà lãnh đạo và dấu ấn Marketing xuất sắc trong năm.