Ưu đãi thuế suất thuế thu nhập doanh nghiệp 7% với dự án đầu tư đặc biệt
Chính phủ vừa ban hành Quyết định số 29/2021/QĐ-TTg, trong đó có quy định về ưu đãi thuế thu nhập doanh nghiệp với dự án đầu tư đặc biệt.
Theo đó, áp dụng thuế suất ưu đãi 9% trong thời gian 30 năm áp dụng đối với thu nhập của tổ chức kinh tế từ thực hiện dự án đầu tư thuộc các đối tượng quy định tại điểm b khoản 2 Điều 20 Luật Đầu tư: "b) ngành, nghề đặc biệt ưu đãi đầu tư có quy mô vốn đầu tư từ 30.000 tỷ đồng trở lên, thực hiện giải ngân tối thiểu 10.000 tỷ đồng trong thời hạn 3 năm kể từ ngày được cấp Giấy chứng nhận đăng ký đầu tư hoặc chấp thuận chủ trương đầu tư".
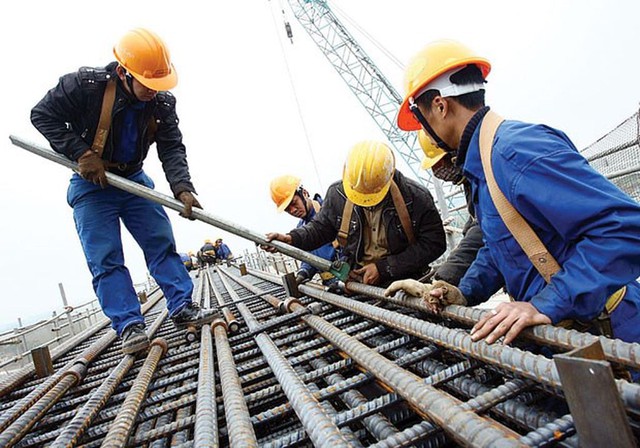
Ưu đãi thuế thu nhập doanh nghiệp với dự án đầu tư đặc biệt. Ảnh minh họa.
Ngoài ra, Thủ tướng quyết định áp dụng thuế suất ưu đãi 7% trong thời gian 33 năm áp dụng đối với thu nhập từ dự án đầu tư thuộc một trong các trường hợp sau:
Dự án đầu tư thành lập mới (bao gồm cả việc mở rộng dự án thành lập mới đó) các trung tâm đổi mới sáng tạo, trung tâm nghiên cứu và phát triển có tổng vốn đầu tư từ 3.000 tỷ đồng trở lên, thực hiện giải ngân tối thiểu 1.000 tỷ đồng trong thời hạn 3 năm kể từ ngày được cấp Giấy chứng nhận đăng ký đầu tư hoặc quyết định chấp thuận chủ trương đầu tư.
Dự án đầu tư thuộc đối tượng quy định tại điểm b, khoản 2, Điều 20 Luật Đầu tư và đáp ứng một trong bốn tiêu chí sau: Là dự án công nghệ cao mức 1; có doanh nghiệp Việt Nam tham gia chuỗi mức 1; giá trị gia tăng chiếm từ trên 30% đến 40% trong giá thành toàn bộ của sản phẩm đầu ra cuối cùng do tổ chức kinh tế cung cấp; đáp ứng tiêu chí chuyển giao công nghệ mức 1.
Thuế suất ưu đãi 5% trong thời gian 37 năm áp dụng đối với thu nhập từ các hoạt động của đối tượng hoặc dự án đầu tư thuộc một trong các trường hợp: Trung tâm đổi mới sáng tạo quốc gia được thành lập theo quyết định của Thủ tướng Chính phủ.
Dự án đầu tư thuộc đối tượng quy định tại điểm b, khoản 2, Điều 20 Luật Đầu tư và đáp ứng một trong bốn tiêu chí sau: Là dự án công nghệ cao mức 2; có doanh nghiệp Việt Nam tham gia chuỗi mức 2; giá trị gia tăng chiếm trên 40% trong giá thành toàn bộ của sản phẩm đầu ra cuối cùng mà tổ chức kinh tế cung cấp; đáp ứng tiêu chí chuyển giao công nghệ mức 2.
Quyết định của Thủ tướng cũng quy định rõ thời gian miễn giảm thuế thu nhập doanh nghiệp, bao gồm: Miễn thuế 5 năm, giảm 50% số thuế phải nộp trong 10 năm tiếp theo đối với thu nhập của tổ chức kinh tế thực hiện dự án đầu tư thuộc trường hợp hưởng thuế suất ưu đãi 9%.
Miễn thuế 6 năm, giảm 50% số thuế phải nộp trong 12 năm tiếp theo đối với thu nhập của tổ chức kinh tế thực hiện dự án đầu tư thuộc trường hợp hưởng thuế suất ưu đãi 7%.
Miễn thuế 6 năm, giảm 50% số thuế phải nộp trong 13 năm tiếp theo đối với thu nhập từ các hoạt động của đối tượng hoặc tổ chức kinh tế thực hiện dự án đầu tư thuộc trường hợp hưởng thuế suất ưu đãi 5%.
Nam Dương Hai đô thị lớn của Việt Nam góp mặt trong Top 50 thành phố hàng hải toàn cầu
Lần đầu tiên, Hà Nội và TP.HCM cùng được vinh danh trong bảng xếp hạng 50 thành phố hàng hải dẫn đầu thế giới năm 2026. Kết quả này ghi nhận những bước tiến của Việt Nam trong phát triển hệ sinh thái hàng hải và hội nhập sâu hơn vào chuỗi giá trị toàn cầu.