Vốn nội vẫn là động lực chính dẫn dắt thị trường chứng khoán
Thị trường chứng khoán Việt Nam đã bước vào giai đoạn bùng nổ với sự tham gia đáng kể của dòng tiền nội địa, giảm bớt sự chi phối của khối ngoại. Năm 2025, dòng tiền nội vẫn được kỳ vọng là động lực chính dẫn dắt thị trường, với tỷ trọng giao dịch giữ vững mức 90% từ khối nội và 10% từ khối ngoại.
Chứng khoán Rồng Việt (VDSC) vừa có những phân tích nhận định về thị trường chứng khoán năm 2025, trong đó dự báo tăng trưởng EPS (lợi nhuận sau thuế của công ty phân bổ trên một cổ phiếu thông thường) của VN-Index sẽ đạt 99,6 đồng, tăng 17,9% trong năm 2024 và tiếp tục tăng trưởng 12,2% trong năm 2025, đạt 111,8 đồng.
Biên lợi nhuận sau thuế toàn thị trường dự kiến duy trì ổn định trong năm 2025 sau khi phục hồi trong năm 2024, với các cơ sở chính bao gồm: NIM của nhóm Ngân hàng vẫn khó sớm phục hồi trong 2025; Lạm phát giá cả hàng hóa và dịch vụ sẽ duy trì ở mức ổn định; Tác động từ mức nền thấp do cuộc chiến giá giữa các doanh nghiệp bán lẻ không còn, và nền lãi suất cho vay sẽ tiếp tục được hỗ trợ kích thích trong nền kinh tế.
Về mặt định giá, trong năm 2025, kỳ vọng VN-Index có cơ hội tái định giá về mức P/E mục tiêu 13,8 lần, tương đương với mức tái định giá tăng 4% so với định giá đóng cửa ngày 20/12/2024. Điều này diễn ra trong bối cảnh các ngân hàng Trung ương tiếp tục bình thường hóa lãi suất chính sách về mức trung lập trong dài hạn, trong khi mặt bằng lãi suất trong nước có thể tăng từ 50 đến 100 điểm cơ bản.
Mức sinh lời kỳ vọng của nhà đầu tư trong nước sẽ chịu ảnh hưởng mạnh từ mặt bằng lãi suất kinh tế. Trước áp lực tỷ giá, nhu cầu tín dụng gia tăng trở lại và Chính phủ tiếp tục huy động vốn mạnh mẽ trong năm 2025, lợi suất trái phiếu chính phủ được dự báo sẽ tăng thêm 30–50 điểm cơ bản, theo xu hướng chung của lãi suất nền kinh tế.
Theo đó, lợi suất trái phiếu Chính phủ kỳ hạn 10 năm dự kiến giao dịch quanh mức 3,3%. Kết hợp với mức chênh lệch lợi suất (E/P – LS TPCP 10 năm) ở mức trung bình 3,9% kể từ năm 2020, kỳ vọng E/P của nhà đầu tư nội địa đạt khoảng 7,2%.
Từ năm 2020, thị trường chứng khoán Việt Nam đã bước vào giai đoạn bùng nổ với sự tham gia đáng kể của dòng tiền nội địa, giảm bớt sự chi phối của khối ngoại. Ở mức định giá hiện tại, dòng tiền nội vẫn được kỳ vọng là động lực chính dẫn dắt thị trường và quyết định thanh khoản thị trường, với tỷ trọng giao dịch giữ vững mức 90% từ khối nội và 10% từ khối ngoại.
Dòng tiền từ nhà đầu tư nội địa cần được duy trì mạnh mẽ để thị trường có thể phục hồi thanh khoản lên mức 15.000-18.000 tỷ đồng/phiên. Tuy nhiên, tâm lý của nhà đầu tư trong nước hiện vẫn chịu ảnh hưởng bởi những yếu tố ảm đạm của năm 2024. Một trong các yếu tố đáng chú ý là diễn biến tỷ giá.
Khi tâm lý nhà đầu tư được cải thiện, cùng với các yếu tố hỗ trợ khác như đầu tư công, chính sách hỗ trợ bất động sản và sự luân chuyển dòng tiền trong nền kinh tế, thị trường chứng khoán sẽ có cơ hội phục hồi thanh khoản và thu hút dòng tiền trở lại.
Minh An (t/h)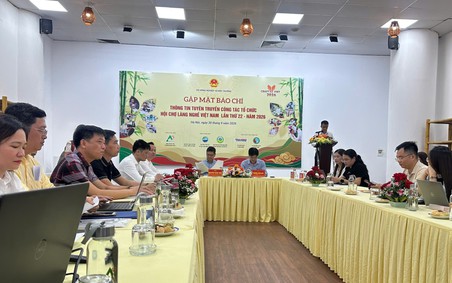 Doanh nghiệp, chủ thể OCOP của 18 tỉnh, thành phố tham dự Hội chợ Làng nghề Việt Nam lần thứ 22
Sáng 30/9, tại Hà Nội, Bộ Nông nghiệp và Môi trường chỉ đạo, Trung tâm Xúc tiến thương mại Nông nghiệp phối hợp với các đơn vị liên quan tổ chức gặp mặt báo chí thông tin về chuỗi sự kiện gồm: Hội chợ Làng nghề Việt Nam lần thứ 22 - năm 2026; Tuần lễ quảng bá, kết nối du lịch nông nghiệp, nông thôn; Lễ trao giải Hội thi sản phẩm thủ công mỹ nghệ Việt Nam năm 2026.